


2019報稅新制149萬戶可享減稅優惠!1張圖了解減稅前後差異
每年5月報稅季總讓許多納稅人苦不堪言,不過明年(2019年)納稅人有福囉!日前財政部宣布將修正《納稅者權利保護法》施行細則第3條、第11條的報稅新制,將薪資所得特別扣除額,排除在基本生活費比較基礎之外,並納入身心障礙、教育學費、幼兒學前及儲蓄投資等4項特別扣除額。此項減稅利益更可回朔至2018年1月1日起上路,因此2019年5月報稅時就可適用新制,預計有149萬戶可受惠,平均每戶可少繳2556元綜合所得稅。趕快跟著啟航資產管理一起來深入了解相關2019減稅計算方式與舊制比較吧!
1張圖比較2019減稅後納保法生活費計算差異!
立法院於民國105年通過納稅者權利保護法,並於2017年12月28日實施。納保法最主要的精神,在於維持納稅義務人及扶養親屬的基本生活所需費用,不予課稅。所以經過此次納保法修正,並於2019報稅新制上路後,「究竟會減稅多少、以及跟舊制有什麼不同呢?」透過下表比較就可看出差異:
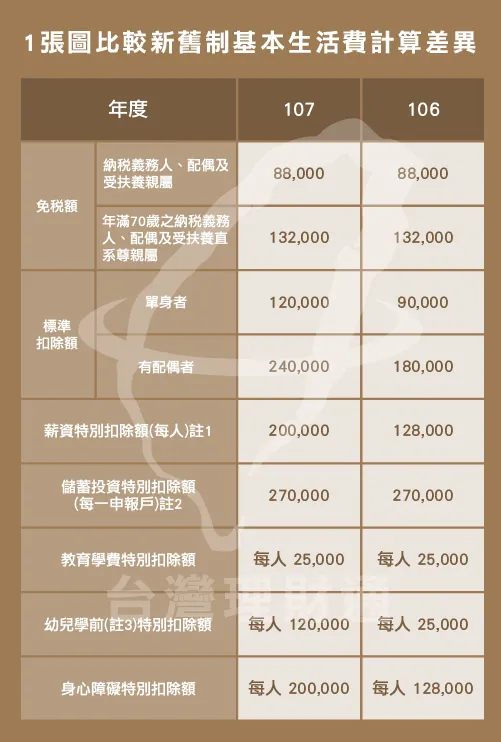
註:
- 有薪資所得者,其全年薪資所得總額未達薪資特別扣除額者,僅得就其全年薪資所得總額全數扣除。
- 儲蓄投資特別扣除額之可扣除額全年合計未超過27萬元者,可全數扣除;超過27萬元者,以27萬元為限。
- 幼兒學前特別扣除額自101年1月1日起適用。
2019減稅前後差多少?1張圖實際算給你看
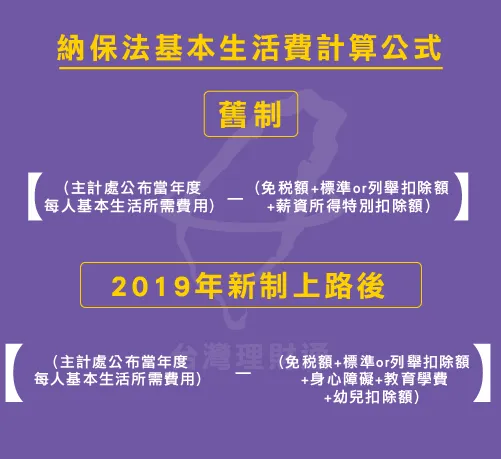
納保法基本生活費的計算基礎,則是採主計總處公布「最近一年全國每人可支配所得」的中位數60%為基本生活費(106年度每人基本生活所需費用為新台幣16.6萬元)。然而,立法院今年初通過「稅制優化」方案,將原本納入基本生活費比較基礎的薪資特別扣除額大幅調高至20萬元,外界認為有工作的納稅義務人,其免稅額加上扣除額的總額後,將遠高於基本生活費,根本無從減除。
也因此,財政部日前預告修正納保法申報家戶基本生活費總額的比較基礎,納入身心障礙特別扣除額20萬、教育學費特別扣除額2.5萬、幼兒學前特別扣除額12萬以及儲蓄投資特別扣除額27萬等4項特別扣除額,但將薪資特別扣除額20萬排除在外,計算方式比較如下圖:
以一家4口雙薪家庭,沒有身心障礙,也沒有教育學費、幼兒學前和儲蓄投資可扣除且採標準扣除額為例,納保法基本生活費每人16.6萬 × 4人=66.4萬元
- 以減稅前舊制計算:(免稅額8.8萬*4)+(標扣額18萬)+(薪扣額12.8萬X2)=78.8萬元;66.4萬-78.8萬=-12.4萬元,表示扣免額已高於基本生活費,無基本生活費可扣除。
- 以減稅後新制計算:(免稅額8.8萬*4)+(標扣額24萬) =59.2萬元(低於基本生活費);66.4萬-59.2萬=7.2萬元。表示還可享有額外扣除額7.2萬。
也就是說,假如該家庭年收入為100萬元,以減稅後的新制來計算,申報時可採用免稅額共35.2萬元(8.8萬*4)、標扣額24萬元、薪資扣除額20萬、基本生活費額外扣除額7.2萬,扣除後僅剩13.6萬元須列入繳稅範圍,適用5%稅率後即為6,800元;但若以舊制計算,該家庭則有21.2萬元須列入繳稅範圍,適用5%稅率後為10,600元,由此可見減稅後的新制在繳稅時可省下3,800元。
2019報稅新制上路!明年5月輕鬆繳稅不怕壓力大
透過以上納保法新舊制計算差異比較後,大家是不是也更了解明年報稅可減免的優惠了呢?以一般雙薪家庭來說,原本要扶養親屬達7人以上,才能享受到《納保法》基本生活費的減免,現在只要2人就可受惠,且扶養人數愈多的民眾受惠程度愈大。提醒大家明年5月報稅時,別忘了多多注意自身優惠唷!透過此次納保法修正案,相信對於許多單身族、家庭而言,在報稅時都能稍微喘口氣,不必再因繳稅而感到壓力龐大囉!
資料來源整理自:


100%真實貸款評論分享
感謝賴青輝專員的協助,因為我時間有些急迫,來專員非常用心的幫我趕件,有問題也會用心回覆,非常感謝您,如後面有需要我還是會找賴專員的!
謝謝啟航資產管理廖雅卿專員!在我條件評分方面低的狀態下!讓我成功核貸!安心好過年!每一個個人申請步驟勞保、信用評分、資料都詳細介紹圖解教學,也詳細評估合適銀行專案!申請後也持續追蹤進度!不會等待迷茫!再次謝謝廖雅卿專員的專業服務!謝謝
感謝陳韋妘襄理在信貸業務上的專業協助,從申請說明、資料確認到後續流程追蹤皆細心負責,讓整體作業順利完成。過程中能耐心解答疑問,主動提醒注意事項,並即時協助處理相關問題,有效提升辦理效率與安心感。您的專業態度與貼心服務令人十分肯定,對此次信貸業務的完成貢獻良多,特此表達誠摯感謝。
謝謝貴公司安排“陳秀婷”專員! 順利貸款創業基金20萬,她的專業與親切讓我很安心,短短5天就順利撥款成功,非常推薦她